
Por Redação
A Nexa Resources registrou EBITDA Ajustado de US$ 301 milhões no terceiro trimestre de 2026, crescimento de 62% em relação ao mesmo período do ano passado e de 5% na comparação com o segundo trimestre. O desempenho foi impulsionado principalmente pela valorização do zinco e pela maior contribuição dos subprodutos, além da recuperação dos volumes de vendas dos smelters de Cajamarquilla, no Peru.
A receita líquida da companhia alcançou US$ 937 milhões, alta de 23% na comparação anual e de 3% frente ao trimestre anterior. A margem EBITDA Ajustado chegou a 32,1%, expansão de 7,7 pontos percentuais em um ano. Já a alavancagem líquida, medida pela relação entre dívida líquida e EBITDA Ajustado dos últimos 12 meses, recuou para 1,24 vez, ante 1,40 vez no segundo trimestre e 2,21 vezes no terceiro trimestre de 2025.
No período, a empresa gerou US$ 185 milhões em caixa líquido das atividades operacionais e alcançou fluxo de caixa livre de US$ 73 milhões. Ao final de setembro, o caixa, equivalentes de caixa e aplicações financeiras somavam US$ 415 milhões. Considerando também a linha de crédito rotativo não utilizada, de US$ 320 milhões, a liquidez total disponível atingiu US$ 735 milhões.
Apesar da melhora operacional e financeira, a Nexa registrou prejuízo líquido de US$ 47 milhões no trimestre. O resultado foi influenciado principalmente por um impairment de US$ 124 milhões relacionado aos smelters no Brasil e por um ajuste de remensuração do contrato de silver streaming, de US$ 51 milhões. Segundo a companhia, ambos os efeitos não tiveram impacto sobre o caixa.
Aripuanã avança e atinge 90% de utilização da capacidade
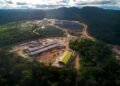
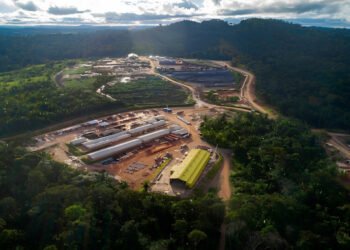
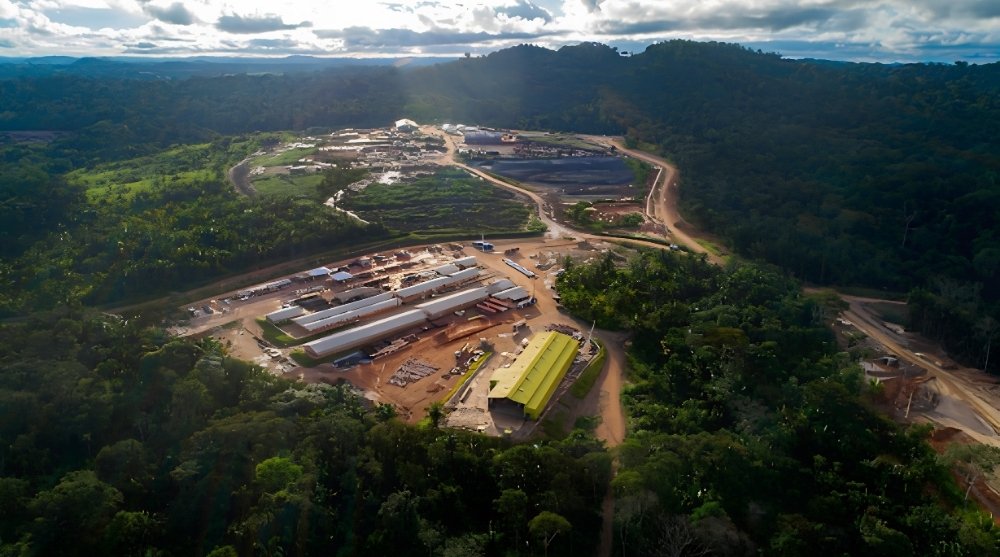
Entre os destaques operacionais do trimestre está o desempenho da unidade de Aripuanã, em Mato Grosso. A utilização média da capacidade da planta avançou de 71% no segundo trimestre para 84% no terceiro, alcançando 90% em setembro. A evolução foi favorecida pela entrada em operação do quarto filtro de rejeitos, que ampliou a capacidade de processamento e sustentou o aumento da produção de zinco.
Na mineração, a produção de zinco totalizou 85 mil toneladas (kt), alta de 1% em relação ao terceiro trimestre de 2025 e de 7% frente ao trimestre anterior. O crescimento foi sustentado pelo maior volume de minério tratado e pelos melhores teores do metal. A produção de chumbo também avançou, atingindo 18 mil toneladas, crescimento de 4% na comparação anual e de 18% na trimestral.
Em sentido contrário, a produção de cobre recuou 30% na comparação anual e 4% frente ao segundo trimestre, para 6 mil toneladas, principalmente em razão dos menores teores de alimentação nas operações de Cerro Lindo e Aripuanã. A produção de prata somou 2,9 milhões de onças, permanecendo estável em relação ao mesmo período de 2025 e avançando 8% na comparação trimestral.
Nas operações de fundição, a produção de zinco metálico e óxido alcançou 159 mil toneladas, aumento de 8% em um ano e de 28% em relação ao trimestre anterior. As vendas totalizaram 146 mil toneladas, queda anual de 2%, mas crescimento trimestral de 9%.
A recuperação de Cajamarquilla, que voltou a operar em plena capacidade, foi determinante para o avanço da produção. A unidade processou a maior parte do estoque de cátodos acumulado após a suspensão temporária das atividades em decorrência do incêndio ocorrido em maio. Parte do ganho foi compensada pela redução da produção em Juiz de Fora, após uma parada não programada do ustulador em setembro, quando também foi antecipada a manutenção programada.
Nexa eleva investimentos previstos para 2026
A companhia revisou para cima sua projeção de investimentos (CAPEX) para 2026, com aumento de 10%, de modo que o montante previsto passou a US$ 420 milhões. A revisão reflete principalmente a aceleração do desenvolvimento de mina em Aripuanã, com o objetivo de sustentar volumes maiores de processamento em 2027, a antecipação de investimentos na primeira fase do Projeto de Integração Cerro Pasco, no Peru, e os efeitos da valorização do real.
No terceiro trimestre, os investimentos totalizaram US$ 111 milhões, alta de 25% em relação ao trimestre anterior e de 24% na comparação anual. Desse total, US$ 15 milhões foram destinados à Fase I do Projeto de Integração Cerro Pasco, que acumulou US$ 31 milhões em investimentos nos primeiros nove meses de 2026.
A Nexa também atualizou suas projeções de custos. A faixa de cash cost da mineração foi reduzida em razão dos maiores créditos provenientes de subprodutos, enquanto a estimativa para os smelters foi elevada, refletindo os preços mais altos do zinco e a valorização do real. As projeções de produção da mineração e de vendas dos smelters foram mantidas.
Projeto Cerro Pasco avança para fase de comissionamento
No Peru, a Fase I do Projeto de Integração Cerro Pasco avançou durante o trimestre. A companhia concluiu as obras civis, a montagem dos principais equipamentos, a estrada de acesso e o alteamento da barragem de Atacocha até a cota 4131. As atividades de montagem eletromecânica e comissionamento seguem em andamento.
A conclusão mecânica permanece prevista para dezembro de 2026, com as atividades de comissionamento programadas para avançar até o primeiro trimestre de 2027. O início do bombeamento de rejeitos é esperado para o começo do terceiro trimestre de 2027, após a obtenção da autorização operacional das autoridades peruanas, atualmente prevista para o segundo trimestre.
A companhia informou ainda que a vida útil da barragem de El Porvenir, na cota 4070, foi estendida até setembro de 2027, garantindo aproximadamente dois meses de margem operacional antes do início previsto do bombeamento de rejeitos.
Venda de controle para a Boliden deve ser concluída em 2027
No campo corporativo, a Nexa destacou o acordo firmado em agosto pela Votorantim para vender à sueca Boliden sua participação controladora de 64,68% na companhia. A conclusão da operação está prevista para o primeiro trimestre de 2027, condicionada às aprovações societárias e regulatórias necessárias.
Após a conclusão, a Boliden deverá lançar uma oferta pública voluntária de aquisição, em dinheiro, pelas ações remanescentes da Nexa, além de ofertas obrigatórias relacionadas a determinadas subsidiárias da companhia no Peru. A Nexa informou que deverá continuar como empresa independente, constituída em Luxemburgo, com a manutenção da atual equipe de administração.
A operação também provocou mudanças na avaliação de crédito da mineradora. Em outubro, a S&P Global Ratings rebaixou os ratings de longo prazo da Nexa e de seus títulos de dívida seniores sem garantia de BBB- para BB+, com perspectiva estável. A agência justificou a decisão pela avaliação de que a relação da companhia com sua futura controladora será menos estreita do que a mantida atualmente com a Votorantim.
Em consequência, a Nexa deverá realizar uma oferta de recompra das notas com vencimento em 2028 por 101% do valor principal, após a conclusão da transação, conforme previsto nos termos da emissão. A Fitch Ratings, por sua vez, havia colocado os ratings internacionais BBB- da companhia em observação negativa em agosto, enquanto manteve as classificações nacionais em AAA(bra), com perspectiva estável. O rating da Moody’s permanece inalterado.
Segurança e preparação climática
A Nexa informou melhora nos indicadores de segurança no trimestre. A taxa de frequência total de lesões registráveis (TRIFR) caiu para 1,34, ante 1,50 no terceiro trimestre de 2025, mesmo com aumento de aproximadamente 19% nas horas trabalhadas. Não houve registro de fatalidades no período.
A companhia também intensificou as medidas de preparação para os possíveis efeitos do El Niño 2026-2027, que, segundo previsões oficiais, poderá apresentar intensidade de forte a muito forte. Entre as iniciativas estão a formação de estoques estratégicos de concentrado de zinco, o reforço da capacidade de armazenagem e das alternativas de transporte, além do monitoramento de áreas suscetíveis a inundações e deslizamentos no Peru.
Segundo o CEO da Nexa, Ignacio Rosado, o modelo integrado de negócios da companhia foi importante para sustentar os resultados em um cenário de restrição no mercado de concentrado de zinco. O executivo destacou que os preços mais elevados do metal favoreceram os resultados da mineração, enquanto a maior contribuição dos subprodutos sustentou as margens das fundições.
Rosado afirmou ainda que as prioridades da empresa permanecem concentradas na segurança operacional, na maximização do fluxo de caixa livre, na redução da dívida bruta e na geração de valor de longo prazo para acionistas e comunidades onde a companhia atua.