
Por Ricardo Lima
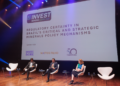
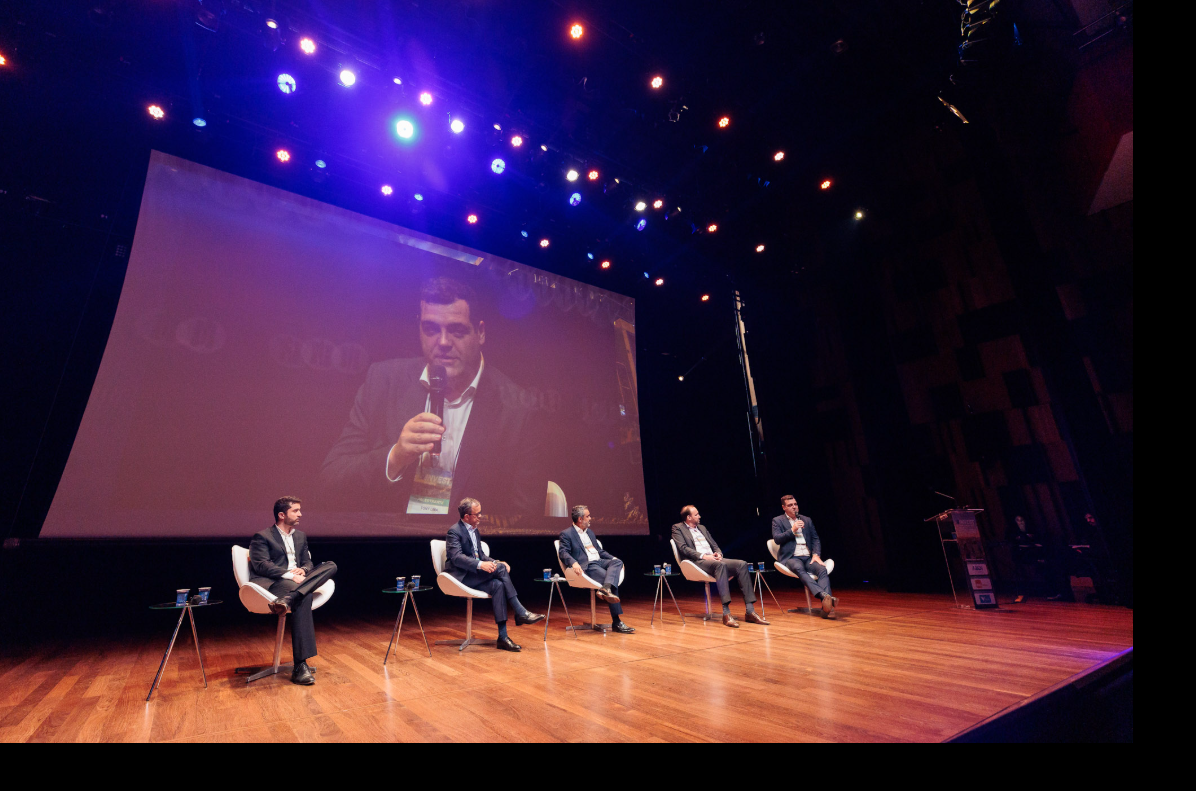
A qualidade geológica, a viabilidade econômica e a gestão de riscos estão entre os principais critérios utilizados por investidores privados para selecionar projetos de mineração. O tema foi debatido no painel “Capital privado na mineração: teses de investimento e critérios de seleção de projetos”, durante o Invest Mining Summit 2026, com representantes da Prisma Capital, RCF (Resource Capital Funds), Frontera Minerals e Appian Capital.
A discussão, moderada por Flávio Mota, chefe de Departamento das Indústrias de Base e Extrativistas do BNDES, mostrou diferentes estratégias de investimento conforme a etapa de desenvolvimento dos ativos, além de obstáculos relacionados à volatilidade das commodities, ao financiamento e à estruturação de cadeias produtivas de minerais estratégicos.
Embora adotem abordagens distintas, os executivos destacaram a importância de fundamentar as decisões em análises técnicas consistentes e na capacidade de geração de valor dos empreendimentos. A seleção de projetos também exige avaliar o momento de entrada, o volume de capital necessário, as possibilidades de saída do investimento e as condições para levar uma jazida à produção comercial.
Para Ricardo Fonseca, head de mineração da Prisma Capital, a imprevisibilidade dos ciclos de commodities exige disciplina para evitar decisões motivadas pela valorização momentânea de determinados minerais. “Não tem como você adivinhar, não tem como você acertar o ciclo”, afirmou, ao abordar a dificuldade de prever quais substâncias minerais estarão em alta quando projetos com longos prazos de desenvolvimento entrarem em operação.
Na avaliação do executivo, a análise deve voltar aos fundamentos de cada empreendimento, incluindo a qualidade da geologia, a consistência dos recursos minerais e a viabilidade metalúrgica. O objetivo é identificar projetos capazes de sustentar resultados no longo prazo, independentemente das oscilações de preços e das mudanças de interesse do mercado.
Fonseca também apontou desafios adicionais para o financiamento de projetos de terras raras. Além das incertezas sobre as rotas de processamento e a capacidade de produção em escala, a concentração da cadeia produtiva na China e a necessidade de desenvolver mercados consumidores fora desse país elevam os riscos. Nesse cenário, mecanismos de apoio governamental, estruturas de compartilhamento de perdas e contratos de compra de longo prazo com maior previsibilidade de preços podem contribuir para viabilizar novos empreendimentos.
Maturidade dos ativos e potencial de valorização
Na Appian Capital, a estratégia se concentra em projetos que já avançaram nas etapas de avaliação e desenvolvimento, especialmente entre a pré-viabilidade e a viabilidade econômica. Segundo Tony Lima, COO da companhia, a seleção considera três dimensões principais: técnica, financeira e alinhamento com os parceiros.
A avaliação técnica começa pela qualidade do depósito e inclui a confirmação dos recursos e das reservas, a validação da rota de processamento e a análise das condições operacionais necessárias para transformar o minério em produto comercial. Em projetos de terras raras, isso envolve testes metalúrgicos, composição da cesta de produtos e estratégias de concentração e refino.
No aspecto financeiro, a Appian examina o preço de entrada, o potencial de valorização e a capacidade de destravar valor por meio de melhorias técnicas e operacionais. A gestora também evita empreendimentos cujo resultado dependa de um único evento incerto, buscando limitar a exposição a perdas sem comprometer o potencial de retorno.
“Um dos critérios nossos é não tomar um risco binário”, afirmou Lima. O executivo acrescentou que a companhia procura parceiros dispostos a construir soluções em conjunto e a compartilhar objetivos de desenvolvimento, em vez de recorrer a aquisições hostis.
A Resource Capital Funds (RCF) também privilegia projetos em estágios mais avançados, mas sua estratégia incorpora uma preocupação central com o ciclo de vida dos fundos e a possibilidade de desinvestimento. De acordo com Fábio Tavares, investment manager da gestora, a atuação abrange ativos em pré-viabilidade, viabilidade, construção e operação, além de operações de fusão entre empresas.
Como os fundos têm duração limitada, tipicamente de dez anos, a RCF procura investir, contribuir para a valorização dos ativos e estruturar a saída, idealmente em quatro ou cinco anos. A estratégia de desinvestimento é considerada desde o início, em conjunto com o plano de crescimento do empreendimento e o alinhamento com os demais acionistas.
A diligência técnica é outro pilar da seleção. A gestora conta com profissionais de geologia, engenharia de minas e finanças para examinar detalhadamente os recursos minerais, a engenharia e as metodologias empregadas nos projetos. Tavares destacou a profundidade desse processo ao explicar que a avaliação técnica pode funcionar como uma referência de qualidade para o mercado. “A diligência da RCF muitas vezes é marcada como um selo de qualidade para projetos”, afirmou.
A gestora também revisa periodicamente suas prioridades de investimento, considerando as oportunidades disponíveis e as perspectivas para diferentes commodities. Segundo Tavares, a escassez de projetos brasileiros de cobre nos estágios adequados ao perfil de investimento da companhia ilustra a importância de aproximar empreendimentos em desenvolvimento das fontes de capital necessárias para avançar na produção.
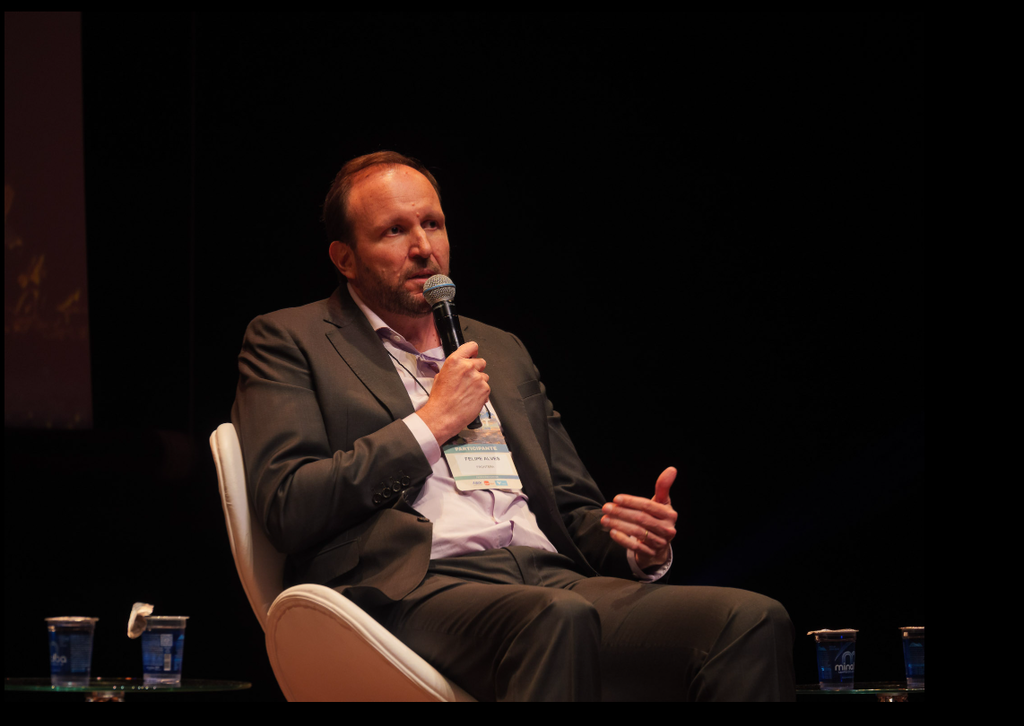
Felipe Alves destacou o apetite da Frontera Minerals em investir em projetos em fases iniciais para alavancar bons projetos
Investimento em etapas anteriores à construção
Em uma abordagem distinta, a Frontera Minerals concentra seus investimentos em etapas anteriores à construção das minas, especialmente após as primeiras sondagens e antes da necessidade de grandes aportes. “A gente gosta e tem uma expertise interna de ativos mais iniciais. Nós não temos medo, pelo contrário, nós gostamos de envolver em etapas de sondagem, de geração de ativos, de definição de recursos e conversão de reservas”, afirmou Felipe Alves, presidente e fundador da companhia.
Com aportes entre R$ 10 milhões e R$ 50 milhões, a empresa combina capital próprio e equipe multidisciplinar para desenvolver projetos de metais preciosos, minerais ligados à transição energética e insumos voltados à segurança alimentar, como fertilizantes. A estratégia é avançar na definição dos depósitos e na conversão de recursos em reservas, preparando os ativos para receber investimentos maiores destinados à implantação.
A avaliação também inclui riscos regulatórios e socioambientais. Alves destacou a importância de estabelecer diálogo antecipado com comunidades e órgãos reguladores para evitar entraves ao cronograma e à viabilidade dos projetos. Em empreendimentos de terras raras, por exemplo, a presença de elementos radioativos pode exigir estudos adicionais e dificultar o licenciamento. A gestão desses fatores também influencia a atratividade dos ativos para futuros investidores.
Financiamento e geopolítica desafiam projetos estratégicos
Apesar das diferentes estratégias, os painelistas apontaram dificuldades para transformar depósitos promissores em minas operacionais, sobretudo diante dos elevados custos de implantação e das incertezas tecnológicas e comerciais. No mercado de terras raras, Ricardo Fonseca, da Prisma Capital, ressaltou que a concentração do processamento na China e a necessidade de garantir compradores e condições comerciais previsíveis ampliam os riscos. Nesse cenário, mecanismos públicos de apoio e contratos de compra de longo prazo podem contribuir para viabilizar os projetos.
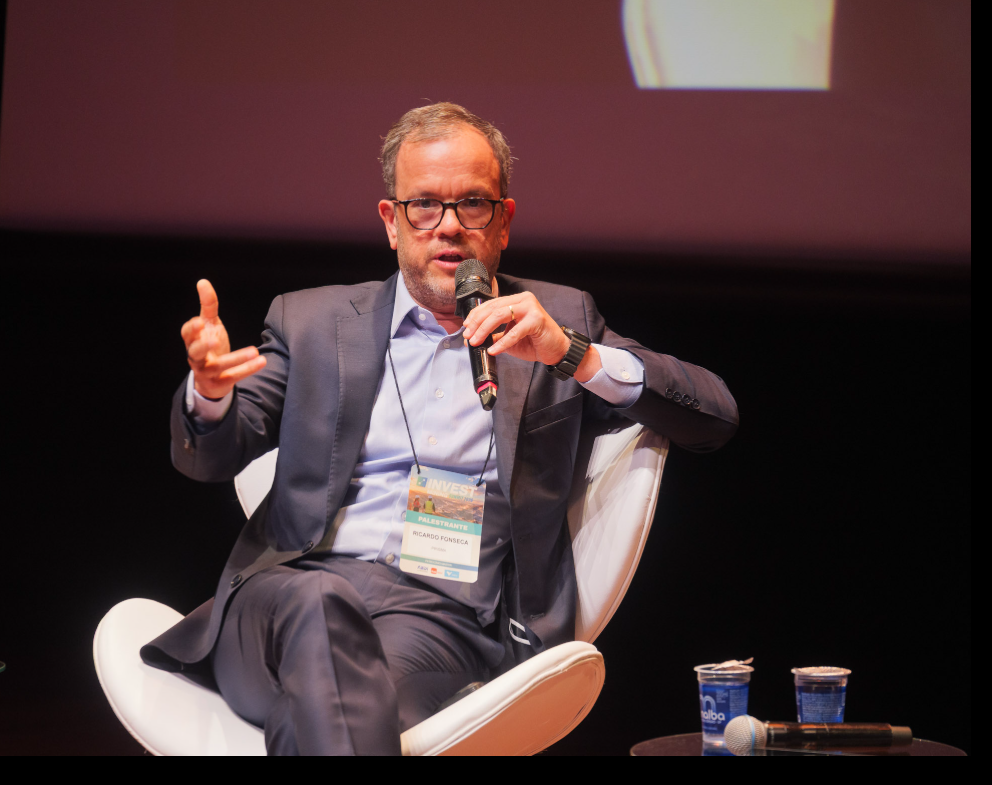
Para Ricardo Fonseca, a análise dos projetos de mineração deve focar nos fundamentos de cada empreendimento, incluindo a qualidade da geologia, a consistência dos recursos minerais e a viabilidade metalúrgica.
A Appian, por sua vez, incorpora à análise a infraestrutura necessária para a execução dos projetos, incluindo disponibilidade de água e energia, logística, planejamento da implantação e estimativas de investimento em capital (CAPEX). Essas informações alimentam modelos financeiros que testam cenários favoráveis, adversos e de referência antes da decisão de investimento.
As discussões também reforçaram a importância de conectar projetos em fases iniciais a investidores capazes de financiar etapas posteriores. Enquanto empresas como a Frontera atuam na geração e no desenvolvimento de ativos, gestoras como RCF e Appian buscam oportunidades em estágios mais avançados, nos quais a avaliação técnica e financeira permite estruturar aportes de maior porte.
O debate mostrou que a atratividade de um projeto mineral não depende apenas da valorização de uma commodity ou da dimensão de uma jazida. A consistência geológica, a maturidade técnica, a disciplina financeira, a gestão de riscos socioambientais e a capacidade de viabilizar a produção e a comercialização são elementos centrais para transformar recursos minerais em empreendimentos economicamente sustentáveis.