
Por Paulo Vilas Boas
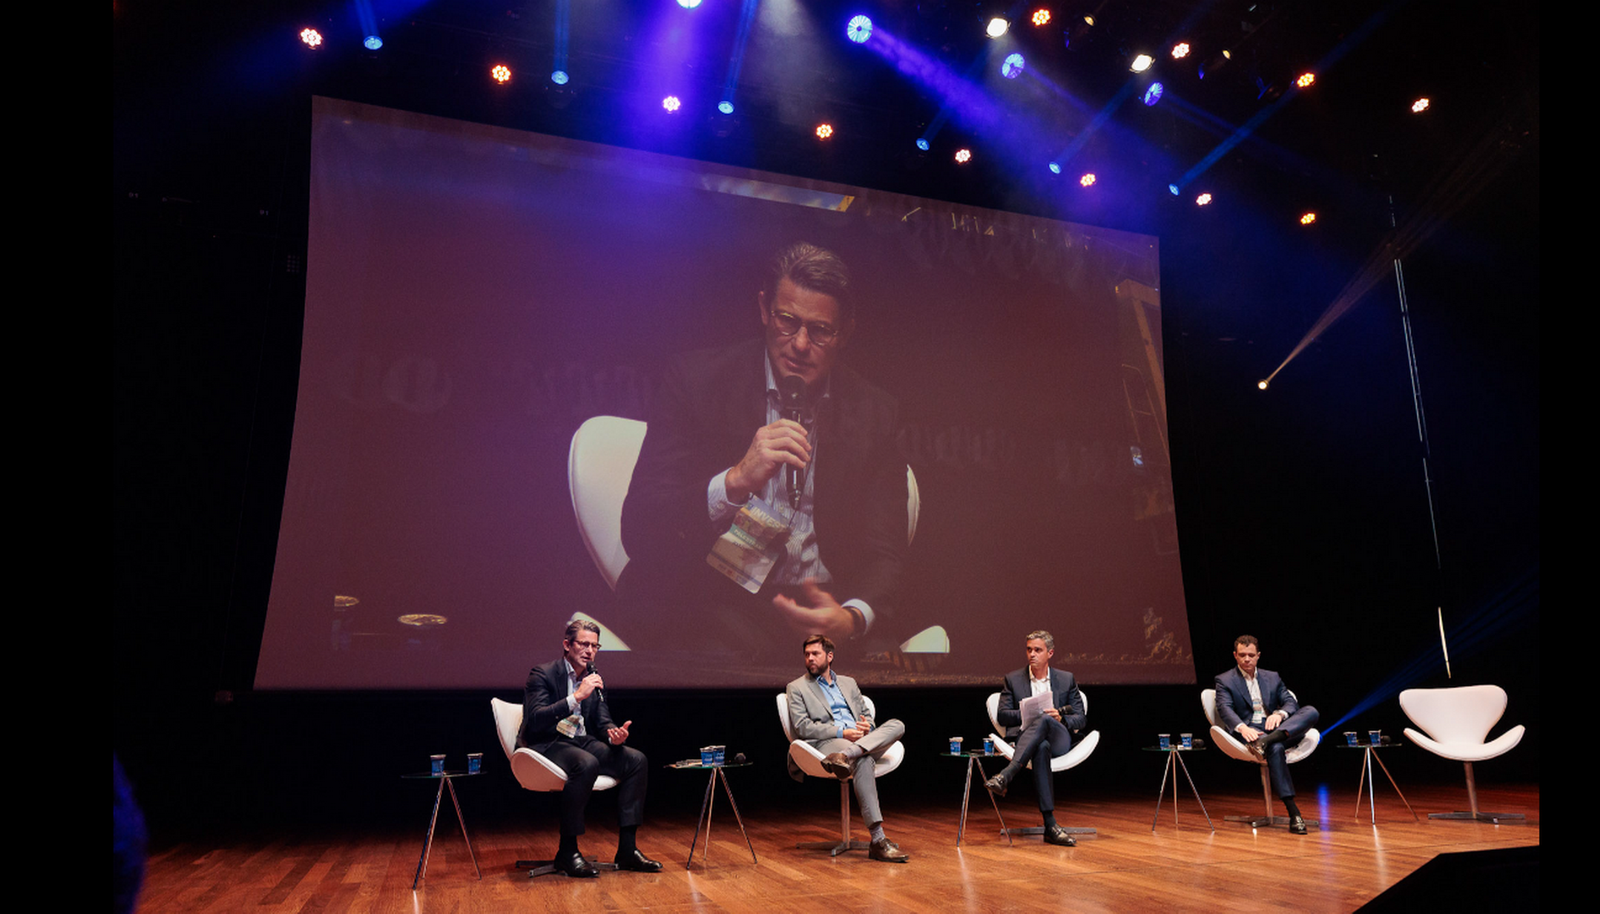
Os investimentos em minerais críticos e estratégicos no Brasil somam mais de R$ 100 bilhões até 2030, segundo o Ibram. A conta apareceu logo na abertura do painel “Estratégia de Financiamento para o setor mineral”, mediado por Lucas Canhoto, da Prisma Capital, e deixou a pergunta que orientou a conversa: quem vai bancar tudo isso? Nos últimos meses, fusões e aquisições entre junior companies trouxeram capital estrangeiro na forma de participação acionária. O desafio agora é a etapa seguinte, a dívida que transforma estudo em mina.
Para Allan Batista, sócio e head de Project Finance do Itaú BBA, a resposta muda conforme o metal. Em mercados rasos ou sujeitos à influência de poucos países, como o de terras raras, o banco precisa de proteção de preço, daí a popularidade dos preços mínimos. Ouro e cobre, negociados em mercados líquidos e com derivativos, permitem que a própria companhia construa sua defesa contra a volatilidade. O níquel fica no meio do caminho. “Preço mínimo geralmente é sinônimo de ter um off-taker”, resumiu, ressalvando que o contrário nem sempre vale.
Já João Auler, head de mineração do UBS, lembrou que o capital muda de natureza ao longo da vida da mina: na exploração, é equity puro; no desenvolvimento, entram investidores institucionais; a dívida de Project Finance só aparece quando há plano de negócios sólido e viabilidade comprovada.
A novidade, segundo ele, é a antecipação do interesse estrangeiro. Investidores internacionais, antes concentrados nas fases finais, passaram a olhar o Brasil ainda no desenvolvimento e chegam com uma contrapartida debaixo do braço: um off-take mais barato ou a chance de comprar o ativo por determinado preço.
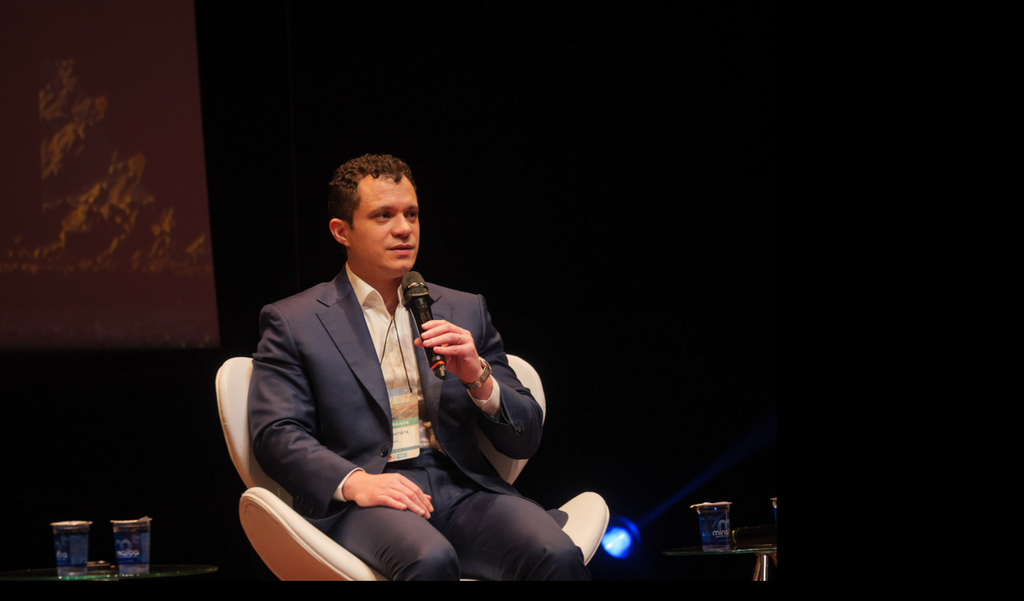
Em mercados sujeitos à influência de poucos países, como o de terras raras, o banco precisa de proteção de preço, diz executivo do Itaú
Onde mora o risco
Pedro Paulo Dias, do BNDES, propôs um ajuste de vocabulário que vale para o setor inteiro. Em infraestrutura, fala-se em risco de construção; em mineração, o termo mais fiel é risco de implantação e de operação nos parâmetros previstos. Uma planta pode ser erguida no prazo e entregar recuperação metalúrgica menor que a projetada, o que derruba o plano de negócios, lembrou. Batista chegou ao mesmo ponto por outro caminho: para ele, o grande gargalo está na construção e no início da produção. Superada a estabilização, o financiamento tende a ser mais abundante, qualquer que seja a oscilação do minério.
Caixa de ferramentas
O executivo do BNDES detalhou o arsenal montado pelo banco para atender cada etapa. Está nascendo um fundo dedicado à mineração, com expectativa de cerca de R$ 2 bilhões, voltado a projetos com recurso identificado que ainda precisam de exploração e de estudos de viabilidade.
Segundo ele, BNDESPar elegeu os minerais críticos como prioridade, com entradas diretas em projetos próximos da construção. Na dívida, o banco estrutura Project Finance para o setor e tem linhas abertas: o Fundo Clima, com mais de R$ 20 bilhões por ano, e o Brasil Soberano, com juros de 3% para minerais críticos, dentro de um orçamento de R$ 18,5 bilhões em sua terceira fase.
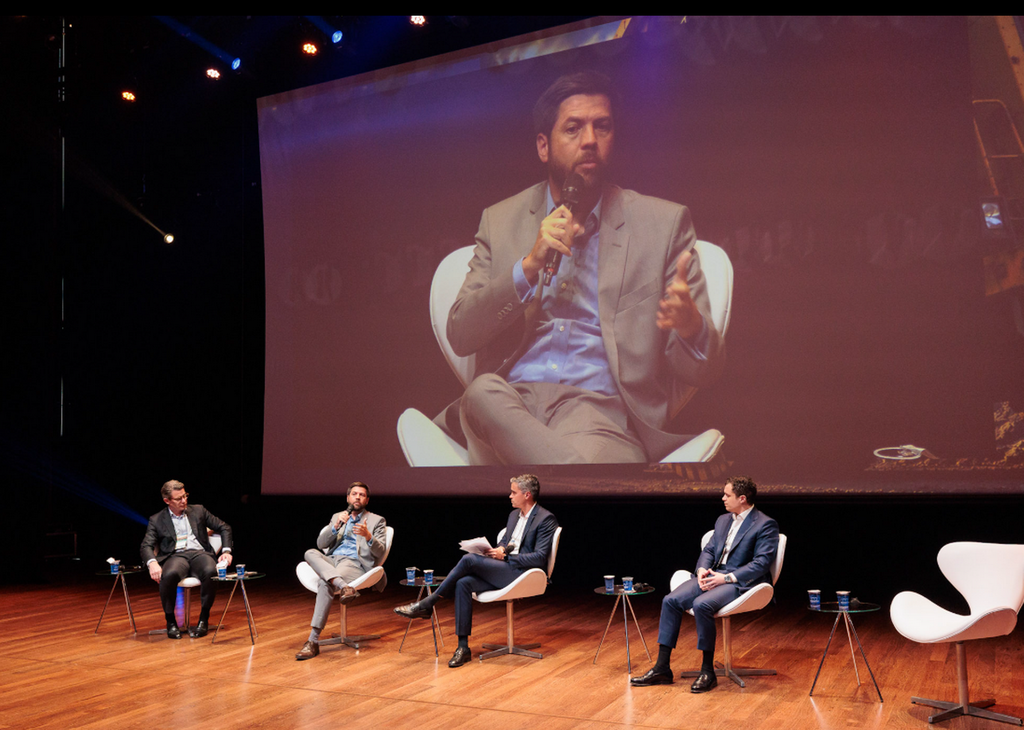
“Ninguém vai financiar um projeto que não tenha mercado”, afirmou Pedro Dias do BNDES
Entre os incentivos previstos na nova lei dos minerais críticos e estratégicos, Dias destacou o Fundo Garantidor da Atividade Mineral. A lógica é aproximar o Brasil de países consumidores que reformaram suas agências de crédito à exportação para financiar projetos em outras jurisdições e garantir acesso a minerais para suas indústrias. Segundo ele, vincular contrato comercial e contrato de financiamento é o que destrava projetos. “Ninguém vai financiar um projeto que não tenha mercado”, afirmou.
Batista fez então uma provocação: o aporte inicial, em torno de R$ 2 bilhões, é pequeno diante do tamanho de muitos projetos. A sugestão foi usar o dinheiro como capital subordinado, no formato de first loss, para multiplicar seu alcance. Dias respondeu que a lei autoriza a Fazenda a aportar até R$ 2 bilhões e que, somados os recursos das empresas, a expectativa é superar R$ 5 bilhões. Estatuto e regulamentação ainda vão definir o desenho.
O Itaú prefere projetos na etapa pós-estudo de viabilidade. Junior mining, com capital limitado e projeto caro, é talvez a maior dor do setor, e o banco classifica a dívida para esse perfil como de alto risco. Para Batista, não existe bala de prata. A saída é combinar capitais de perfis complementares: tradings, fundos de venture capital, o próprio BNDES e a fiança bancária, que garante ao banco de fomento a liberação de seus recursos. “Nenhum ator financeiro prefere entrar sozinho”, concordou Dias, para quem a ideia é dividir riscos.
Convidados a escolher um item para liberar mais crédito, os três apontaram caminhos complementares. Auler defendeu a continuidade da atuação do BNDES: foi a presença do banco público por décadas que ensinou o mercado a medir o risco de infraestrutura, e o investidor brasileiro ainda tem dificuldade para avaliar um projeto de mineração. Dias pediu os primeiros bons casos de dívida na modalidade Project Finance, que espera entregar já no próximo ano. Para Batista, o foco está na fase inicial da operação, e o que a protege ajuda: o mezanino do futuro fundo, a parcela do garantidor, o Eco Invest, subvenção que dá previsibilidade de receita ao projeto. Nenhum resolve sozinho, mas somados criam o ambiente de que os projetos precisam.